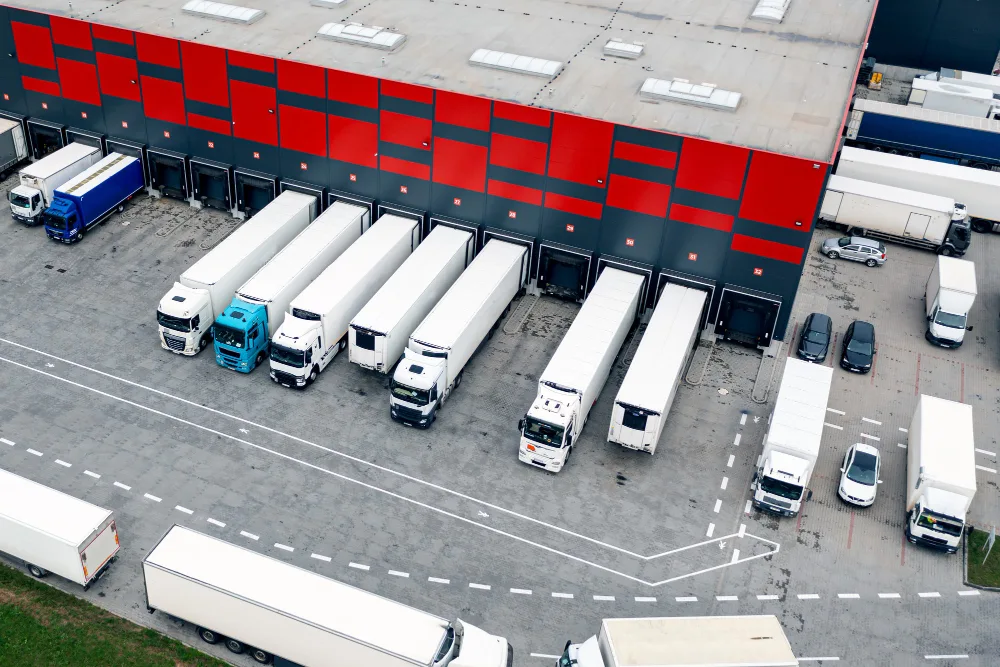
Si gestionas una flota de camiones o vehículos comerciales, enfrentas mensualmente la misma pregunta: ¿estoy pagando de más por mis seguros? Peor aún: ¿estoy realmente protegido si ocurre un siniestro grave? Para muchas Pymes chilenas, la respuesta es inquietante: están sobrepagando en primas mientras mantienen coberturas insuficientes que las exponen a pérdidas significativas.
El problema no es que falten opciones de seguros. El problema es que nadie explica cómo tomar decisiones informadas cuando no eres corredor ni actuario. Este artículo entrega tres claves operativas (validadas con años de experiencia asesorando flotas en Chile) para reducir costos reales, blindar tu operación y dormir tranquilo.
¿Por qué las Pymes pagan de más en seguros de flota y cómo evitarlo?
Las aseguradoras no publican tarifas estándar. Cada propuesta depende de variables que controlas: antigüedad vehicular, historial de siniestros, perfil de conductores y capacidad de negociación técnica. Sin análisis previo, la aseguradora asume escenario de mayor riesgo y cobra en consecuencia.
Ejemplo concreto: Una empresa de transporte con 12 camiones solicitó cotización a tres aseguradoras. Las propuestas variaron entre $18 millones y $25 millones anuales para coberturas similares. Diferencia: $7 millones anuales.
Tres variables que inflan tu prima:
Deducibles mal calibrados: Deducibles de $500.000 con alta rotación de flota pueden costar más (prima + deducibles) que estructura de $1.000.000 con prima reducida.
Coberturas duplicadas: Pólizas con «responsabilidad civil por carga» cuando ya tienes seguro de mercadería. Pagas dos veces lo mismo.
Ausencia de scoring de riesgo: Sin datos (siniestralidad, mantenimiento, capacitaciones), la aseguradora asume alto riesgo. Primas se disparan.
La clave operativa: Antes de cotizar, audita tu exposición real. Cuantifica siniestros históricos, evalúa si necesitas cobertura todo riesgo en vehículos con más de 10 años (donde la depreciación ya supera el 70%) y compara tres propuestas con idénticos parámetros de cobertura.
¿Por qué "todo riesgo" no siempre es la mejor opción para tu flota?
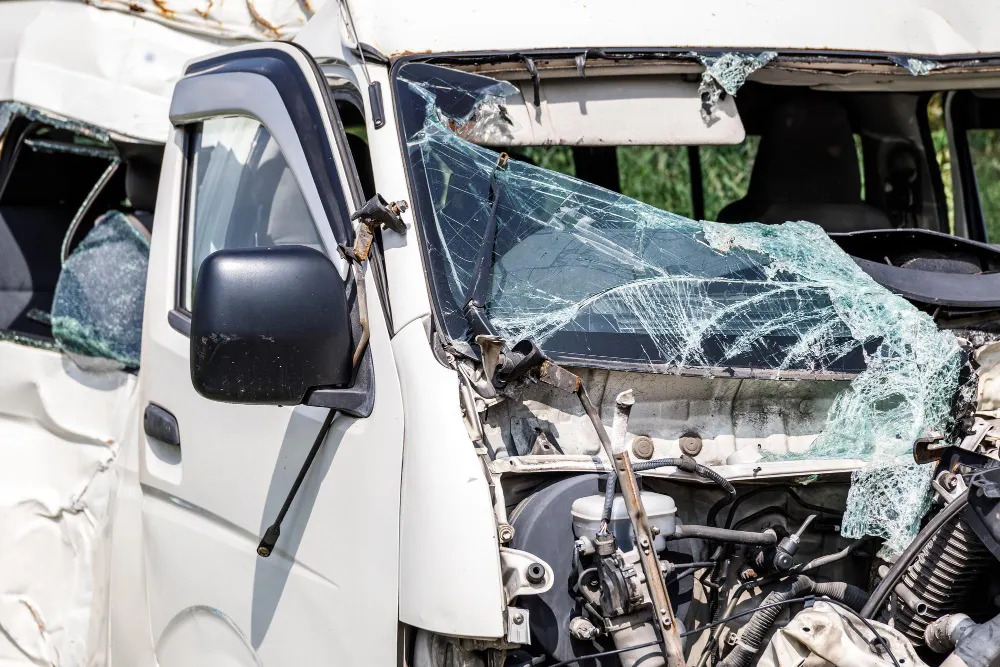
El «todo riesgo» maximiza comisiones, no costo-beneficio. Las exclusiones son significativas: no cubre desgaste mecánico, siniestros por sobrecarga, conductores sin licencia vigente, ni lucro cesante por paralización. Una estrategia modular por capas optimiza protección real.
Ejemplo crítico: Empresa con 8 camiones refrigerados tenía todo riesgo. Un siniestro dejó unidad inmovilizada 45 días. Aseguradora pagó reparación ($12 millones), pero no cubrió pérdidas por contratos incumplidos ($28 millones). Nunca contrataron «lucro cesante». Nadie lo explicó.
Estrategia modular por capas:
Responsabilidad Civil + Daños a Terceros: Obligatoria. Mínimo 2.000 UF por evento.
Daños propios (solo vehículos críticos): Si camión >8 años tiene valor <$8M, no pagues $600K anuales por daños propios. Deducible más tres anualidades superan valor del vehículo. Mejor: fondo de contingencia.
Robo/hurto (zonas de alto riesgo): Crítico en RM y Valparaíso. Estudios del sector confirman robos crecientes en Ruta 5 Norte y accesos a Gran Santiago.
Lucro cesante (vehículos con ingreso directo): Si camión genera $2M mensuales, un día sin operar cuesta $66K. Esencial para flotas con alta dependencia operativa.
¿Cómo usar la gestión de siniestralidad para reducir primas sin cambiar de aseguradora?
Las aseguradoras calculan riesgo mediante el «Loss Ratio» (índice de siniestralidad): monto pagado en siniestros vs primas recaudadas. Si tu Loss Ratio es inferior al 60%, eres cliente rentable y tienes poder de negociación. Acciones clave: scoring de conductores mediante telemetría, mantenimiento preventivo certificado, y capacitación formal en conducción defensiva.
Las aseguradoras no son enemigas. Son instituciones actuariales. Si demuestras que tu flota es menos riesgosa que el promedio del mercado, tu prima debe bajar. Pero esto requiere gestión activa.
- El concepto de «Loss Ratio» (Índice de Siniestralidad): Es la relación entre el monto que la aseguradora paga en siniestros versus lo que recauda en primas. Si tu Loss Ratio es inferior al 60%, eres cliente rentable. Las aseguradoras compiten por clientes rentables con descuentos estructurales.
- Cómo calcular tu Loss Ratio: Suma todos los montos pagados por la aseguradora en últimos 3 años (reparaciones, indemnizaciones, terceros). Divídelo por el total de primas pagadas en el mismo período. Si el resultado es inferior a 0.60 (60%), tienes poder de negociación.
- Caso ilustrativo: Una empresa de transporte interurbano en Región del Biobío llevaba 5 años con la misma aseguradora. Loss Ratio promedio: 42%. Al presentar este dato en renovación, obtuvieron reducción del 18% en prima anual, aumento de cobertura en responsabilidad civil de 1.500 a 2.500 UF sin costo adicional, y eliminación de deducible en el primer siniestro anual.
Tres acciones operativas para bajar siniestralidad:
1. Implementa scoring de conductores: Usa telemetría básica (muchas aseguradoras incluyen GPS gratis según Ley 21.170 Antiportonazo) para medir frenadas bruscas, excesos de velocidad y uso nocturno. Estudios del sector indican que el 21% de los accidentes en carretera en Chile están relacionados con exceso de velocidad o conducción temeraria.
2. Mantenimiento preventivo certificado: Cada revisión técnica, guarda el certificado. Al renovar póliza, presenta historial de mantenimientos. Esto demuestra reducción de fallas mecánicas (causa significativa de siniestros en flotas antiguas).
3. Capacitación formal en conducción defensiva: Una capacitación anual de 8 horas cuesta aproximadamente $150.000 por conductor. Una colisión promedio cuesta millones (entre reparaciones, deducibles, pérdida operativa y aumento de prima). Las aseguradoras pueden bonificar hasta un 15% de prima si certificas capacitación anual.
Error común: Reportar todos los siniestros, incluso menores a $300.000. Cada reporte aumenta tu frecuencia siniestral. Evalúa si conviene pagar de bolsillo daños menores. Un siniestro de $200.000 puede costarte $600.000 adicionales en aumento de prima en próxima renovación.
¿Por qué nunca deberías cotizar directamente con aseguradoras?
Cotizar directo parece lógico (eliminas intermediarios) pero es estratégicamente ineficiente. Un corredor especializado presenta tu caso a 5-8 aseguradoras simultáneamente generando competencia real, negocia coberturas específicas no estándar, y te defiende en liquidación de siniestros. Costo para ti: $0 (la aseguradora paga su comisión).
Ejemplo: Empresa con 15 vans cotizó directamente: $8.5 millones anuales. Misma empresa vía corredor: $6.2 millones con mejor cobertura. Diferencia: $2.3 millones. Costo del corredor: $0.
Qué exigir al corredor:
- Auditoría de riesgo previa (rutas, carga, conductores, historial)
- Matriz comparativa de 3-5 propuestas con coberturas igualadas
- Negociación de exclusiones críticas
- Acompañamiento en proceso de siniestros
Red flag: Si solo ofrece una aseguradora, es vendedor exclusivo, no corredor.
Conclusión
La gestión de seguros de flota puede generar ahorros significativos anuales con criterio técnico:
1. Audita exposición real. Pólizas modulares ajustadas a tu perfil de riesgo.
2. Gestiona siniestralidad activamente. Loss Ratio <60% es tu mejor herramienta de negociación.
3. Usa corredor especializado. El ahorro supera significativamente la cotización directa.